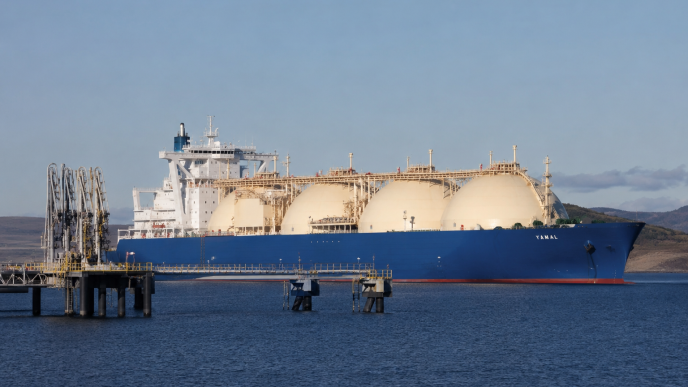

Европа го зголемува увозот на течен природен гас (ЛНГ) од светскиот пазар, вклучително и преку привлекување товари што би можеле да завршат во Азија, но динамиката на испораките сè уште не е доволна за да се надоместат ниските резерви пред претстојниот зимски период. Загриженоста од можен студен бран и забрзаното празнење на складиштата ги принудуваат европските купувачи да обезбедуваат дополнителни количини и покрај високите цени на гасот.
Според податоците на аналитичката компанија „Кплер“, европскиот увоз на ЛНГ во ноември се очекува да достигне 10,11 милиони тони, што би било највисоко месечно ниво од март годинава и зголемување во однос на октомври, кога биле увезени 8,99 милиони тони.
Сепак, овие количини и натаму се под нивото од ноември минатата година, кога Европа увезла 11,81 милион тони. Тоа покажува дека и покрај забрзувањето на пристигнувањето на танкерите, снабдувањето не се зголемува доволно брзо за да се ублажи притисокот врз европскиот пазар на природен гас.
Особено загрижувачка е состојбата со резервите. Според податоците на независниот енергетски аналитичар Џон Кемп, залихите на природен гас во Европската Унија и Велика Британија на 11 ноември изнесувале 810 терават-часови, што е за околу 200 терават-часови, односно 20%, под десетгодишниот сезонски просек.
Складиштата влегуваат во зимскиот период со најниско ниво на пополнетост во последните повеќе од десет години, а темпото на нивно празнење се забрзува. Дополнителна неизвесност создава и развојот на поларниот вртлог во текот на ноември, кој ја зголемува можноста за појава на студени бранови и повисока побарувачка за греење, иако долгорочните временски прогнози упатуваат на блага до вообичаена зима.
Европската зависност од ЛНГ значително се зголеми по прекинот на најголемиот дел од испораките на руски природен гас преку гасоводи по почетокот на војната во Украина во 2022 година. Увозот на ЛНГ пораснал од 78,38 милиони тони во 2021 година на рекордни 125,2 милиони тони во 2025 година.
За годинава, „Кплер“ проценува увоз од околу 117,95 милиони тони, иако оваа прогноза може да биде коригирана со дополнителните испораки до крајот на декември.
Ограничените испораки од Катар ги зголемуваат цените
Еден од главните фактори што го ограничуваат глобалното снабдување е намалениот извоз на ЛНГ од Катар, кој до годинава беше вториот најголем светски снабдувач по САД.
Поради конфликтот на Блискиот Исток и нарушувањата во пловидбата низ Ормускиот Теснец, катарските испораки сè уште се значително под нивото од пред војната. Катар во октомври испорачал 2,09 милиони тони ЛНГ преку овој морски премин, а слична количина се очекува и во ноември. Иако тоа претставува подобрување во однос на април, кога немало испораки, сегашното ниво е само околу една третина од просечните 6,09 милиони тони месечно во трите месеци пред почетокот на американско-израелските напади врз Иран на 28 февруари.
Низ Ормускиот Теснец пред конфликтот минувале околу 20% од глобалните испораки на ЛНГ. Иако транзитот во последните недели е делумно обновен, бродовите и натаму пловат под закана од ирански напади, што ги зголемува трошоците за транспорт и осигурување.
Ограничената понуда придонесе за силен раст на цените. Според проценките за азискиот пазар, цената на ЛНГ за испорака во Северна Азија во неделата до 13 ноември изнесувала 31,30 долари за милион британски термални единици. Тоа е под неодамнешниот максимум од 32,50 долари, но речиси трипати повеќе од 10,40 долари, колку што изнесувала пред американско-израелските напади врз Иран.
Азија ги намалува набавките, Европа ја зголемува конкуренцијата
Високите цени веќе влијаат врз побарувачката во Азија, каде што најголемите купувачи ги намалуваат набавките. Кинескиот увоз на ЛНГ во ноември се проценува на 5,53 милиони тони, под октомвриските 5,64 милиони тони и под 6,09 милиони тони во истиот месец минатата година.
Според проценките, Кина годинава би можела да го забележи најнискиот увоз на ЛНГ од 2018 година, со што Јапонија би можела повторно да ја преземе позицијата на најголем светски увозник.
И јапонскиот увоз останува под минатогодишното ниво. Во ноември се очекуваат 4,75 милиони тони, повеќе од октомвриските 4,35 милиони тони, но помалку од 5,58 милиони тони во ноември 2025 година.
Сепак, намалената азиска побарувачка не значи дека притисокот врз цените ќе исчезне. Напротив, европските купувачи ќе мора да продолжат да се натпреваруваат за достапните количества на светскиот пазар, особено ако резервите продолжат да се празнат со сегашното темпо.
Дополнителен фактор е потребата Европа да ги обнови складиштата по завршувањето на зимата, што може да ја одржи побарувачката за ЛНГ и во периодот кога вообичаено доаѓа до сезонско намалување на цените.
Анализата на Ројтерс укажува дека европскиот пазар на природен гас влегува во зима со ограничени резерви и зголемена конкуренција за глобалните испораки. Доколку не дојде до побрзо зголемување на понудата, притисокот врз цените може да продолжи и по завршувањето на грејната сезона.
Извор: Ројтерс