
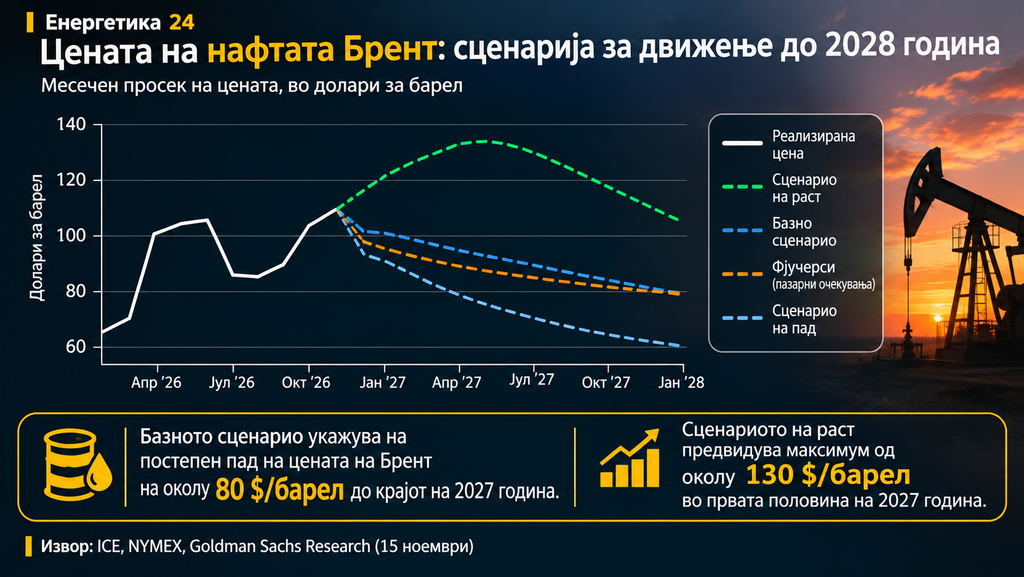
Цената на суровата нафта би можела постепено да се намалува во текот на 2027 година, и покрај продолжените геополитички ризици на Блискиот Исток, бидејќи производителите и извозниците на енергенси наоѓаат алтернативни начини за снабдување на пазарите. Според основното сценарио на „Голдман Сакс“, просечната цена на суровата нафта „Брент“ следната година ќе изнесува 88 долари за барел, а до декември би можела да се спушти на околу 78 долари.
Проценката на аналитичарите е заснована на претпоставката дека нема да дојде до голем дипломатски пресврт во Иран, но ниту до нова ескалација на конфликтот што би предизвикала долгорочни оштетувања на нафтената инфраструктура. Според проекциите, цената на „брент“ од сегашните околу 93 долари за барел, на 17 ноември, постепено ќе се приближува кон пониските нивоа, додека зголемената понуда ќе создава притисок врз пазарот.
Во „Голдман Сакс“ оценуваат дека нафтениот пазар најверојатно веќе преминал во состојба на вишок понуда во октомври 2026 година. Главната причина е закрепнувањето на извозот од Персискиот Залив, кој во октомври се вратил на просечното ниво од 2025 година, што претставува зголемување од околу два милиона барели дневно во однос на септември.
Според основното сценарио, вишокот на пазарот во 2027 година би можел да достигне два милиона барели дневно, и покрај побавниот раст на производството надвор од Персискиот Залив и продолжените нарушувања во снабдувањето. Дополнителна поддршка за понудата се очекува од проширувањето на транспортните капацитети, особено преку нови нафтоводи и зголемување на флотата танкери.
Аналитичарите предвидуваат дека во следните 12 месеци би можеле да бидат ставени во функција дополнителни 3,8 милиони барели дневно капацитет за транспорт преку нафтоводи. Производителите на Блискиот Исток инвестираат во инфраструктура што овозможува транспорт на нафтата без минување низ Ормускиот Теснец, кон Оманскиот Залив, Црвеното Море и Средоземното Море. Во основното сценарио, производството од регионот во 2027 година би го надминало просекот од 2025 година за 1,4 милиони барели дневно.
Пазарот се приспособи на нарушувањата
Помалиот раст на цените на нафтата во однос на очекувањата, и покрај продолжените нарушувања на поморскиот сообраќај низ Ормускиот Теснец, делумно се должи на приспособувањето на пазарот кон последиците од војната во Иран.
Дан Струјвен, ко-раководител на истражувањата за суровини и раководител на тимот за нафта во „Голдман Сакс“, наведува дека извозниците од земјите во Заливот користеле алтернативни нафтоводни правци, танкери што пловат без вообичаено јавно следење, придружба на американската морнарица и претовар на нафта од брод на брод.
На страната на побарувачката, повисоките цени придонеле за намалена потрошувачка, особено во Кина, каде што дел од енергетските потреби биле пренасочени кон електрична енергија и јаглен. Истовремено, силното производство надвор од регионот на Персискиот Залив, особено во Бразил, помогнало да се ублажат последиците од нарушувањата.
„И во 2027 година очекуваме судир меѓу високите ризици од прекини во снабдувањето и континуираното приспособување на пазарот“, оценува Струјвен.
Кинеската побарувачка за нафта достигнала врв во 2025 година
„Голдман Сакс“ очекува глобалната побарувачка за нафта, со исклучок на Кина, да се врати кон трендот пред војната откако ќе се подобрат достапноста и ценовната пристапност на нафтените деривати. Тоа би било во согласност со закрепнувањето на светската побарувачка по претходните нарушувања во снабдувањето во 2011 и 2022 година.
Поинаква динамика се очекува во Кина, каде што слабеењето на побарувачката за горива во патниот сообраќај би можело да има подолготрајни последици врз глобалната потрошувачка. Според проценките, до последниот квартал на 2027 година тоа би значело околу 400.000 барели дневно помала глобална побарувачка.
Забрзаното ширење на електричните автомобили и камиони веројатно ја забрзало енергетската транзиција во Кина. Во септември 2026 година, побарувачката за бензин и дизел во земјата била помала за 700.000 барели дневно во споредба со истиот месец лани, а аналитичарите проценуваат дека околу половина од тоа намалување ќе биде трајно.
„Кога ќе се земат предвид сите овие фактори, проценуваме дека вкупната побарувачка за нафта во Кина го достигнала врвот во 2025 година“, наведува Струјвен.
Европскиот ЛНГ би можел да поевтини, но зимата останува ризик
Пониски цени се очекуваат и на европскиот пазар на течен природен гас. Според основното сценарио на „Голдман Сакс“, просечната цена на ЛНГ во Европа во 2027 година би изнесувала околу 45 евра за мегават-час, во споредба со сегашните 85 евра, колку што изнесувала на 17 ноември.
Сепак, приспособувањето на снабдувањето со ЛНГ е посложено отколку кај суровата нафта. Поради потребата да се одржува на екстремно ниски температури, претоварот на гас од брод на брод е потежок, а неговиот транспорт носи и дополнителни безбедносни ризици за екипажите во случај на напад. Нарушувањата, исто така, довеле до значително зголемување на трошоците за превоз.
Саманта Дарт, ко-раководителка на истражувањата за суровини и раководителка на тимот за природен гас во „Голдман Сакс“, предупредува дека цените на европскиот ЛНГ би можеле да се искачат и до околу 150 евра за мегават-час во првиот квартал на 2027 година. Таквото сценарио би се остварило доколку извозот на ЛНГ од Персискиот Залив во текот на зимата остане на само 25–30% од нивото пред војната, а зимата во Европа биде постудена од просекот за околу 0,7 степени Целзиусови.
Во случај извозот од Заливот да се задржи на околу 35% од предвоеното ниво до крајот на 2027 година, просечната европска цена на ЛНГ би можела да достигне 104 евра за мегават-час.
Проекциите на „Голдман Сакс“ укажуваат на постепено олеснување на состојбата на нафтениот пазар во 2027 година, благодарение на закрепнувањето на понудата и приспособувањето на транспортната инфраструктура. Сепак, развојот на конфликтот на Блискиот Исток, достапноста на извозот од Персискиот Залив и временските услови во Европа остануваат клучни фактори што можат да ги променат очекувањата.
Извор: Goldmansachs.com