
Светот сè повеќе се соочува не само со предизвикот да ги замени фосилните горива, туку и да обезбеди доволно енергија за растечките потреби на индустријата, домаќинствата и центрите за податоци. Вештачката интелигенција, геополитичките тензии, трошоците за мрежната инфраструктура и зависноста од критични суровини ќе имаат сè поголемо влијание врз темпото на енергетската транзиција до 2050 година.
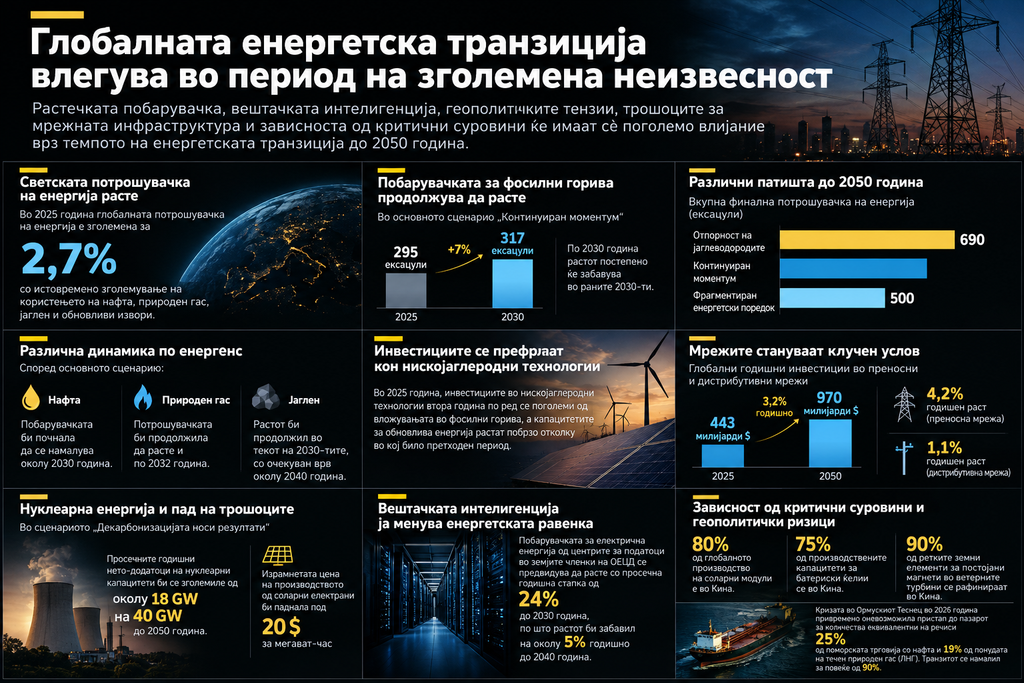
Глобалната енергетска транзиција влегува во период на зголемена неизвесност, во кој растот на побарувачката ги зголемува потребите и од фосилни горива и од нискојаглеродни извори. Според најновата анализа на консултантската компанија McKinsey, светската потрошувачка на енергија во 2025 година пораснала за 2,7%, при што истовремено се зголемувало користењето на нафта, природен гас, јаглен и обновливи извори.
Овој тренд укажува дека енергетската транзиција не се одвива како едноставна замена на еден извор со друг. Напротив, светот мора истовремено да одговори на растечката побарувачка, да ја зачува сигурноста на снабдувањето и да ги намалува емисиите. Во извештајот „Глобални перспективи за енергетиката 2026“, McKinsey оценува дека достапноста на енергијата, инфраструктурата, геополитиката и брзиот развој на вештачката интелигенција стануваат подеднакво важни фактори за идниот енергетски систем.
Во основното сценарио на компанијата, наречено „Континуиран моментум“, побарувачката за фосилни горива продолжува да расте до крајот на оваа деценија. Се предвидува таа да достигне 317 ексаџули во 2030 година, во споредба со 295 ексаџули во 2025 година, по што растот постепено ќе забавува во раните 2030-ти.
Според ова сценарио, побарувачката за нафта би почнала да се намалува околу 2030 година, додека потрошувачката на природен гас би продолжила да расте и по 2032 година. Кај јагленот, растот во апсолутни количества би продолжил во текот на 2030-тите, со очекуван врв околу 2040 година.
Истовремено, инвестициите во нискојаглеродни технологии во 2025 година втора година по ред биле поголеми од вложувањата во фосилни горива, а капацитетите за обновлива енергија растеле побрзо отколку во кој било претходен период. Сепак, овие инвестиции сè уште не значат дека фосилните горива брзо ќе ја изгубат својата улога, особено во услови на растечка потрошувачка и потреба од сигурно снабдување.
„Овогодишниот извештај ја анализира состојбата на енергетскиот систем и поширок опсег на неизвесности: што ќе се случи ако побарувачката за фосилни горива продолжи да расте за да ги задоволи зголемените потреби за енергија и изградбата на центри за податоци?“, наведуваат Хумајун Таи, виш партнер и глобален раководител на практиката за енергетика и материјали во McKinsey, и Диего Ернандез Дијаз, раководител на проектот „Глобални перспективи за енергетиката“.
Во анализата се разгледуваат и други можни развои, вклучително и засилена геополитичка фрагментација, забавување на глобалниот економски раст и сценарио во кое трошоците за нискојаглеродните технологии паѓаат доволно брзо за нивното ширење да продолжи и без долгорочна поддршка преку климатските политики.
Мрежите стануваат клучен услов за транзицијата
Еден од најголемите предизвици е инфраструктурата. Иако големите соларни електрани и копнените ветерни паркови во повеќето големи пазари се меѓу најевтините опции за изградба на нови производствени капацитети, ниската цена на производството не значи автоматски и пониски вкупни трошоци за електроенергетскиот систем.
Со зголемувањето на уделот на обновливите извори расте потребата од преносни и дистрибутивни мрежи, складирање енергија, флексибилна потрошувачка и капацитети што можат да обезбедат стабилно производство кога сонцето и ветерот не се достапни.
McKinsey предвидува глобалните годишни инвестиции во преносните и дистрибутивните мрежи да се зголемат од 443 милијарди долари во 2025 година на 970 милијарди долари во 2050 година, со просечна годишна стапка на раст од 3,2%. Инвестициите во преносната мрежа би растеле побрзо, со годишна стапка од 4,2%, во споредба со 1,1% кај дистрибутивната мрежа.
Причината е потребата да се поврзат новите капацитети за обновлива енергија, да се задоволи побарувачката од центрите за податоци и да се зајакнат прекуграничните врски меѓу електроенергетските системи. Без навремени инвестиции, ограничувањата во мрежата може да го забават приклучувањето на новите извори и да ја намалат економската корист од поевтиното производство.
Во сценариото „Декарбонизацијата носи резултати“, McKinsey предвидува и забрзување на изградбата на нуклеарни капацитети. Просечните годишни нето-додатоци би се зголемиле од околу 18 гигавати во основното сценарио на 40 гигавати до 2050 година. Во истото сценарио, израмнетата цена на производството од соларни електрани би паднала под 20 долари за мегават-час, доколку трошоците за нискојаглеродните технологии продолжат да се намалуваат забрзано.
Овие проекции покажуваат колку различни можат да бидат патиштата до 2050 година. Во сценариото „Отпорност на јаглеводородите“, вкупната финална потрошувачка на енергија достигнува околу 690 ексаџули, додека во сценариото „Фрагментиран енергетски поредок“ се спушта на околу 500 ексаџули, делумно поради побавниот економски раст, кој би изнесувал околу 1,7% годишно.
Вештачката интелигенција ја менува енергетската равенка
Брзиот развој на вештачката интелигенција отвора нова неизвесност во проекциите за побарувачката на електрична енергија. Според McKinsey, центрите за податоци се сегментот со најбрз раст на потрошувачката на електрична енергија на пазарите на земјите членки на Организацијата за економска соработка и развој (ОЕЦД).
Во основното сценарио се предвидува побарувачката за електрична енергија од центрите за податоци да расте со просечна годишна стапка од 24% до 2030 година, по што растот би забавил на околу 5% годишно во периодот од 2030 до 2040 година.
Сепак, идната потрошувачка е тешко да се предвиди. Таа ќе зависи од темпото на изградба на нови центри за податоци, економската исплатливост на примената на вештачката интелигенција и напредокот во ефикасноста на компјутерските системи. Подобрите технологии може да ја намалат потрошувачката за одредени задачи, но пошироката употреба на вештачката интелигенција истовремено може да ја зголеми вкупната побарувачка.
Вештачката интелигенција, сепак, не е само дополнителен товар за електроенергетските системи. Таа може да придонесе и за нивно поефикасно работење преку подобро прогнозирање на побарувачката и производството, оптимизација на управувањето со електричната енергија, предвидливо одржување на опремата и поефикасно планирање и изградба на енергетски проекти.
„Се соочуваме со период на вистинска неизвесност за енергетскиот систем. Вештачката интелигенција, геополитичката фрагментација и намалувањето на трошоците за технологиите се процеси што веќе се видливи, но нивното влијание може да се развива на многу различни начини во следната деценија“, вели Диего Ернандез Дијаз.
Енергетската безбедност сè повеќе зависи од синџирите на снабдување
Покрај растот на побарувачката и технолошките промени, McKinsey предупредува дека енергетската транзиција создава нови зависности, поради што енергетската безбедност и декарбонизацијата не можат да се разгледуваат одделно.
Кина учествува со околу 80% во глобалното производство на соларни модули и располага со 75% од светските производствени капацитети за батериски ќелии. Дополнително, околу 90% од ретките земни елементи што се користат во постојаните магнети за ветерните турбини се рафинираат во Кина.
Висока е и концентрацијата во преработката на суровини за батерии: Кина преработува повеќе од 70% од литиумот, кобалтот, графитот и ретките земни елементи. Ова создава ризици за земјите што сакаат да ја намалат зависноста од увоз на фосилни горива, но истовремено се потпираат на ограничен број добавувачи за технологиите потребни за нивна замена.
Геополитичките ризици веќе имаат директни последици врз снабдувањето. Според извештајот, кризата во Ормускиот Теснец во 2026 година привремено оневозможила пристап до пазарот за количества еквивалентни на речиси 25% од поморската трговија со нафта и 19% од понудата на течен природен гас (ЛНГ). Транзитот на бродови низ теснецот се намалил за повеќе од 90%.
Таквите нарушувања покажуваат дека цените и сигурноста на снабдувањето не зависат само од расположливите производствени капацитети, туку и од транспортните коридори, меѓународната трговија и геополитичките односи.
McKinsey заклучува дека идниот развој на енергетскиот систем до 2050 година ќе зависи од комбинацијата на економскиот раст, цената на технологиите, подготвеноста на инфраструктурата и меѓународната соработка. За компаниите и носителите на политики, тоа значи дека стратегиите треба да ги земат предвид различните можни сценарија, наместо да се потпираат на една проекција за побарувачката или за темпото на декарбонизација.
Главниот предизвик, според анализата, не е само да се зголеми производството на чиста енергија, туку да се изгради систем што ќе може да обезбеди доволно енергија по прифатлива цена и со сигурно снабдување, истовремено намалувајќи ги емисиите.
Извор: McKinsey.com