
Европа ќе мора да продолжи со масовното зголемување на производството од сонце и ветер, но идниот развој на обновливите извори нема да зависи само од тоа колку капацитети ќе бидат изградени, туку и каде и кога ќе произведуваат електрична енергија. Анализата на европскиот тинк-тенк „Бругел“ покажува дека лошо распоредениот раст на обновливите извори може да ја намали нивната пазарна вредност, да создаде дополнителен притисок врз мрежите и да го намали интересот за нови инвестиции.
Сончевата и ветерната енергија во 2025 година заедно обезбедиле околу 30% од производството на електрична енергија во ЕУ – ветерот околу 17%, а сончевата енергија околу 13%. Хидроенергијата учествувала со 12%, а биоенергијата со околу 6%.
Но, со забрзаното ширење на обновливите извори се појавува нов предизвик: не секој нов мегават има иста економска вредност.
Кога голем број соларни електрани произведуваат електрична енергија во истите часови, понудата на пазарот нагло расте, а цените паѓаат. Овој феномен е познат како „канибализација“ на обновливите извори. Тоа значи дека самото зголемување на соларните капацитети може постепено да ја намалува цената по која тие ја продаваат произведената електрична енергија.
Ефектот веќе се гледа на европските пазари. Во Германија и Шпанија, со растот на уделот на соларната енергија, се намалува и нејзината способност да постигне иста цена како просечната цена на електричната енергија на пазарот.
Во периодот од 2015 до 2025 година, кога производството од сонце во однос на вкупната побарувачка надминало 20%, стапката на остварена пазарна вредност на соларните електрани во одредени месеци паѓала на само 20%. Тоа значи дека соларните електрани во тие периоди остварувале цена еднаква на само една петтина од просечната пазарна цена на електричната енергија.
Ветерот е во подобра позиција. Неговото производство е помалку временски и географски усогласено меѓу земјите, поради што пазарната вредност на ветерната енергија во многу европски земји е повисока во однос на сончевата.
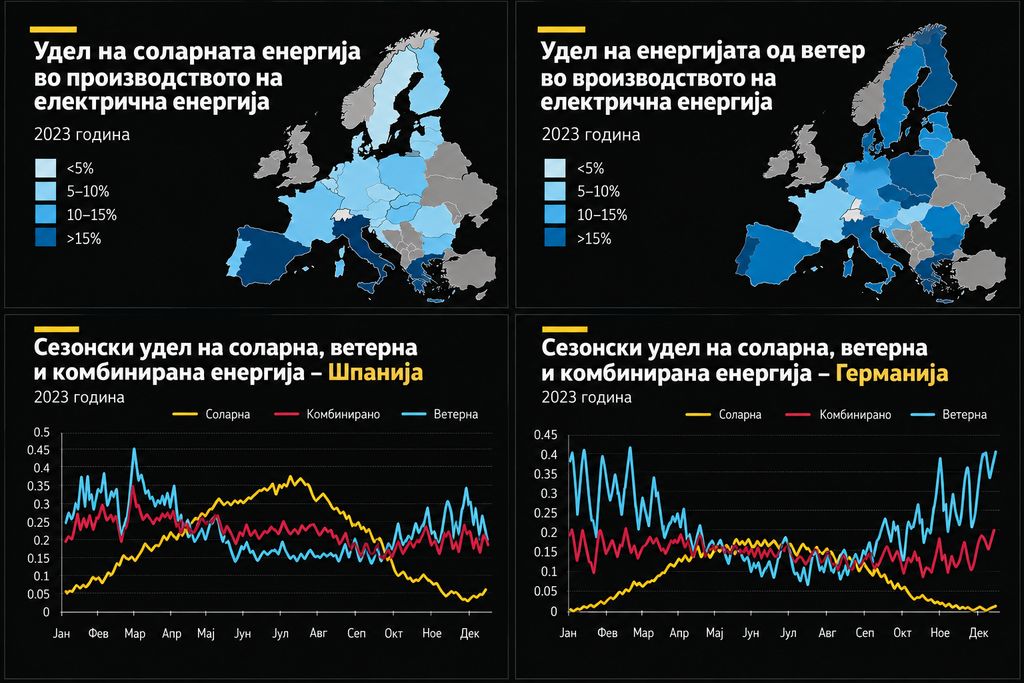
Анализата покажува и дека Европа има природна предност токму затоа што сонцето и ветерот имаат комплементарни карактеристики. Сонцето е најсилно во јужниот дел на континентот и во летните месеци, додека ветерот има поголем потенцијал на северот, крајбрежните подрачја и во зимскиот период.
Комбинирањето на двата извора низ различни региони може да го намали варирањето на производството и да го направи европскиот електроенергетски систем поефикасен. Токму затоа, според „Бригел“, подобрата интеграција на европските пазари и прекуграничната размена на електрична енергија стануваат сè поважни.
Разликите меѓу европските земји се значителни. Во Бугарија, Шпанија и Грција, соларните електрани во просек постигнуваат фактор на искористеност од 12% до 14%, додека во земји со помалку сонце, како Норвешка и Шведска, тој е значително понизок. Кај копнениот ветер, Ирска, Норвешка, Финска и Португалија постигнуваат просечен фактор на искористеност над 30%.
Сепак, инсталираниот капацитет не секогаш се наоѓа таму каде што природниот потенцијал е најголем.
Тука доаѓа до израз концептот на пазарна вредност, просечната цена што одреден извор ја постигнува за електричната енергија што ја произведува на големопродажниот пазар.
Според анализата, сончевата енергија во повеќето источноевропски земји и во Италија има висока пазарна вредност. Тоа укажува дека дополнителното производство од сонце во овие земји може да биде особено вредно во часовите кога соларните електрани произведуваат електрична енергија, а пазарните цени се релативно високи.
Кај ветерната енергија, пазарната вредност е релативно висока во поголемиот дел од Европа, а повторно меѓу највисоките се источноевропските земји и Италија.
Спротивно на тоа, земјите со веќе ниски цени на електричната енергија имаат и пониска пазарна вредност на сончевата и ветерната енергија. „Бригел“ како примери ги наведува нордиските земји, каде што има многу хидро, ветерни и нуклеарни капацитети, и Франција, каде што доминира нуклеарното производство.
Негативните цени се уште еден показател дека системот мора да стане пофлексибилен.
Во Германија во 2025 година биле регистрирани 573 часа со негативни цени на електричната енергија. Во Шпанија бројот достигнал 625 часа, што ја става земјата на третото место во Европа. За споредба, Шпанија воопшто немала негативни цени во претходната деценија, а првпат ги регистрирала во 2024 година, со 247 часа.
Италија, пак, до 2025 година немала ниту еден час со негативна цена, што според авторите може да се поврзе и со нејзиниот релативно помал степен на развој на обновливите капацитети.
Овие движења покажуваат дека идниот европски енергетски систем нема да може да се гради само со додавање нови мегавати. Потребни се и складирање на електрична енергија, интерконектори, пофлексибилна потрошувачка и подобро усогласување на производството со потребите на системот.
Во „Бригел“ оценуваат дека соларните електрани, на пример, би можеле преку соодветни пазарни механизми да бидат поттикнувани да не ја испорачуваат целата електрична енергија во часовите на најголема понуда, туку во периоди кога системот има поголема потреба. Тоа може да го поттикне и комбинирањето на соларните електрани со батериски системи за складирање или со флексибилна потрошувачка.
Авторите посочуваат дека поради помалата корелација на производството меѓу различни земји, ветерната енергија во многу случаи има поголема пазарна вредност од соларната, што ја прави релативно покорисна во заменувањето на производството од фосилни горива.
Сепак, тоа не значи дека растот на соларната енергија треба да се забави. Напротив, „Бригел“ оценува дека обновливите извори остануваат основата на идниот европски енергетски систем и дека на Европа ѝ се потребни значително повеќе сончеви и ветерни капацитети за да ја намали зависноста од увозни фосилни горива и да ги исполни климатските цели.
Клучното прашање за следната фаза, според анализата, е како тие капацитети да бидат поставени така што секој нов мегават ќе создава што е можно поголема економска вредност.
Со претстојната дискусија за целите на ЕУ за обновливите извори до 2040 година, европската политика има можност поголем акцент да стави не само на количината на новите капацитети, туку и на нивната локација, технологијата, времето на производство и способноста на електроенергетскиот систем да ја апсорбира произведената енергија.
Извор: Bruegel.org