
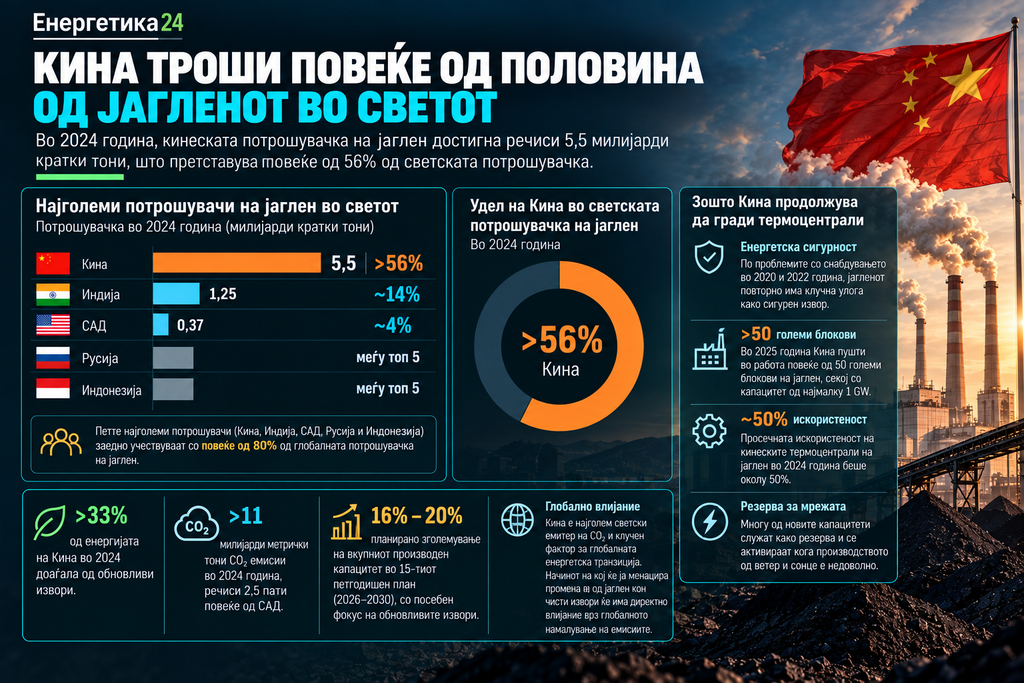
Кина и натаму е убедливо најголемиот потрошувач на јаглен во светот, а количината што ја користи е поголема од онаа на сите останати земји заедно. Во 2024 година, кинеската потрошувачка достигнала речиси 5,5 милијарди кратки тони, што претставува повеќе од 56% од вкупната светска потрошувачка на јаглен.
На второ место е Индија со околу 1,25 милијарди кратки тони, односно приближно 14% од светската потрошувачка. Следуваат САД со околу 372 милиони кратки тони или 4%. Кога на овие три земји ќе им се додадат Русија и Индонезија, петте најголеми потрошувачи заедно учествуваат со повеќе од 80% од глобалната потрошувачка на јаглен.
Податоците ги пренесува порталот „Слешгир“ во анализа посветена на зависноста на Кина од јагленот и нејзиното влијание врз глобалната енергетска транзиција.
Иако ветерната и соларната енергија брзо се развиваат, тие сè уште не можат целосно да ја заменат улогата што јагленот ја има во кинескиот електроенергетски систем. Пекинг во последните години истовремено инвестира огромни средства во обновливи извори, но и продолжува да гради нови термоелектрани на јаглен.
Зошто Кина продолжува да гради термоцентрали
Кинеската зависност од јагленот не е само прашање на евтино гориво. Енергетската сигурност станала еден од главните приоритети по серијата проблеми со снабдувањето со електрична енергија.
Во 2020 и 2022 година Кина се соочи со недостиг на електрична енергија, што ги покажа слабостите во управувањето со мрежата и достапноста на производните капацитети. По овие искуства, јагленот повторно доби важна улога како сигурен извор на електрична енергија во периоди кога производството од обновливи извори е недоволно.
Кина во 2017 година го запре развојот на речиси 100 термоцентрали на јаглен. Но, во текот на 2025 година пушти во работа повеќе од 50 големи блокови, секој со производен капацитет од најмалку 1 GW. Еден таков блок, зависно од потрошувачката, може да произведува доволно електрична енергија за до околу два милиони домаќинства.
Сепак, изградбата на нови централи не значи автоматски дека сите тие ќе работат со полн капацитет.
Според податоци цитирани од „Carbon Brief“, просечната искористеност на кинеските термоцентрали на јаглен во 2024 година била околу 50%. Тоа покажува дека значителен дел од капацитетот служи како резерва и се активира кога производството од ветер и сонце не е доволно.
Овој модел на користење на јагленот е поврзан со особеноста на обновливите извори, производството од ветер и сонце зависи од временските услови и не може секогаш да се прилагоди на моменталната побарувачка.
Затоа кинеската стратегија во моментов се потпира на паралелно зголемување на обновливите капацитети и задржување на јагленот како сигурносна поддршка за електроенергетскиот систем.
Кинеската енергетска политика има глобални последици
Размерите на кинеската потрошувачка на јаглен ја прават оваа земја клучен фактор за глобалните емисии на стакленички гасови.
Во 2024 година, повеќе од 33% од кинеската енергија доаѓала од обновливи извори. Истовремено, Кина испуштила повеќе од 11 милијарди метрички тони јаглерод диоксид, речиси 2,5 пати повеќе од САД.
И покрај тоа, кинеските емисии во 2025 година благо се намалиле.
Кина паралелно е еден од најголемите инвеститори и производители на технологии за чиста енергија. Компаниите од земјата произведуваат и извезуваат соларни панели, батерии и друга опрема што се користи во енергетската транзиција ширум светот.
На почетокот на 2026 година Пекинг ги претстави насоките на 15-тиот петгодишен план, кој ги опфаќа годините од 2026 до 2030. Планот предвидува зголемување на вкупниот производен капацитет за 16% до 20%, со посебен фокус на обновливите извори на енергија.
Сепак, паралелната изградба на нови капацитети на јаглен останува причина за загриженост во однос на брзината на глобалната енергетска транзиција.
Кина е најголемиот светски емитер на јаглерод диоксид, па начинот на кој ќе ја менаџира постепената промена од јаглен кон чисти извори ќе има директно влијание врз глобалното намалување на емисиите.
Парискиот договор има цел ограничување на глобалното затоплување на 1,5 степени Целзиусови над прединдустриското ниво. За да се постигне таа цел, емисиите треба значително да се намалат до 2030 година и глобално да се достигне нето-нула до 2050 година.
Кинеската енергетска политика затоа претставува една од клучните точки на глобалната климатска политика: земјата истовремено е најголемиот инвеститор во обновливи извори и најголемиот потрошувач на јаглен.
Извор: Slashgear.com